
Aplicação do Método da Equivalência Patrimonial
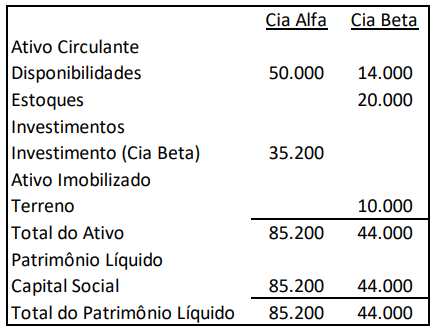
Em 31/12/X0, as Cias Alfa e Beta apresentavam os seguintes balanços patrimoniais:
Em maio de X1, a Cia Alfa comprou todo o estoque da Cia Beta por R$30.000, a prazo. Em julho de X1, a Cia Alfa vendeu 50% do estoque para terceiros por R$16.000 à vista.
Ainda, em dezembro de X1, a Cia Alfa comprou o terreno da Cia Beta por R$18.000 à vista.
Pede-se apresentar, desconsiderando a incidência de impostos:
1. O resultado com equivalência patrimonial da Cia Alfa, contabilizado na Demonstração do Resultado do exercício em 31/12/X1.
2. O lucro líquido da Cia Alfa, da Cia Beta e do consolidado (controlador e não controlador), contabilizado na Demonstração do Resultado do exercício em 31/12/X1.
3. Os saldos apresentados na Demonstração do Resultado do Exercício consolidada e no Balanço Patrimonial consolidado em 31/12/X1.
Assine o SQD para participar da discussão, acompanhar dúvidas e aproveitar comentários de outros alunos.
Liberar acesso ao SQD Já tem acesso? Entrar